
Zwei Meldungen, im Abstand eines Tages erschienen, haben diese Woche von entgegengesetzten Enden Asiens dasselbe über Hersteller humanoider Roboter gesagt. Die Börse hat begonnen, ihnen die Frage zu stellen, die ein Besitzer einer Maschine vor allen anderen stellt: Wer ausserhalb des eigenen Kreises bezahlt eigentlich die Arbeit?
Was in China passiert ist
Am 21. September berichtete Reuters, dass Chinas Wertpapieraufsicht eine Warteschlange von Börsengängen humanoider Robotikfirmen über informelle «Window Guidance» zurückhält. Eine Person sagte der Agentur, die Börsengänge seien derzeit faktisch eingefroren; eine andere sprach von keinem formellen Verbot, sondern von einer Verlangsamung, die auf einen einzigen Sektor zielt. Mindestens sechs Unternehmen warten, darunter AgiBot, Deep Robotics und X Square Robot.
Auslöser war Unitree. Die Aktie stieg beim Börsendebüt in Shanghai vor einem Monat um mehr als das Fünffache und ist seither um 55 Prozent vom Höchststand gefallen. Interessanter als der Kursverlauf ist allerdings die Begründung, die sich die Aufsicht selbst gibt. Sie will wissen, ob Umsätze aus staatlich gestützten Projekten echte kommerzielle Nachfrage abbilden.
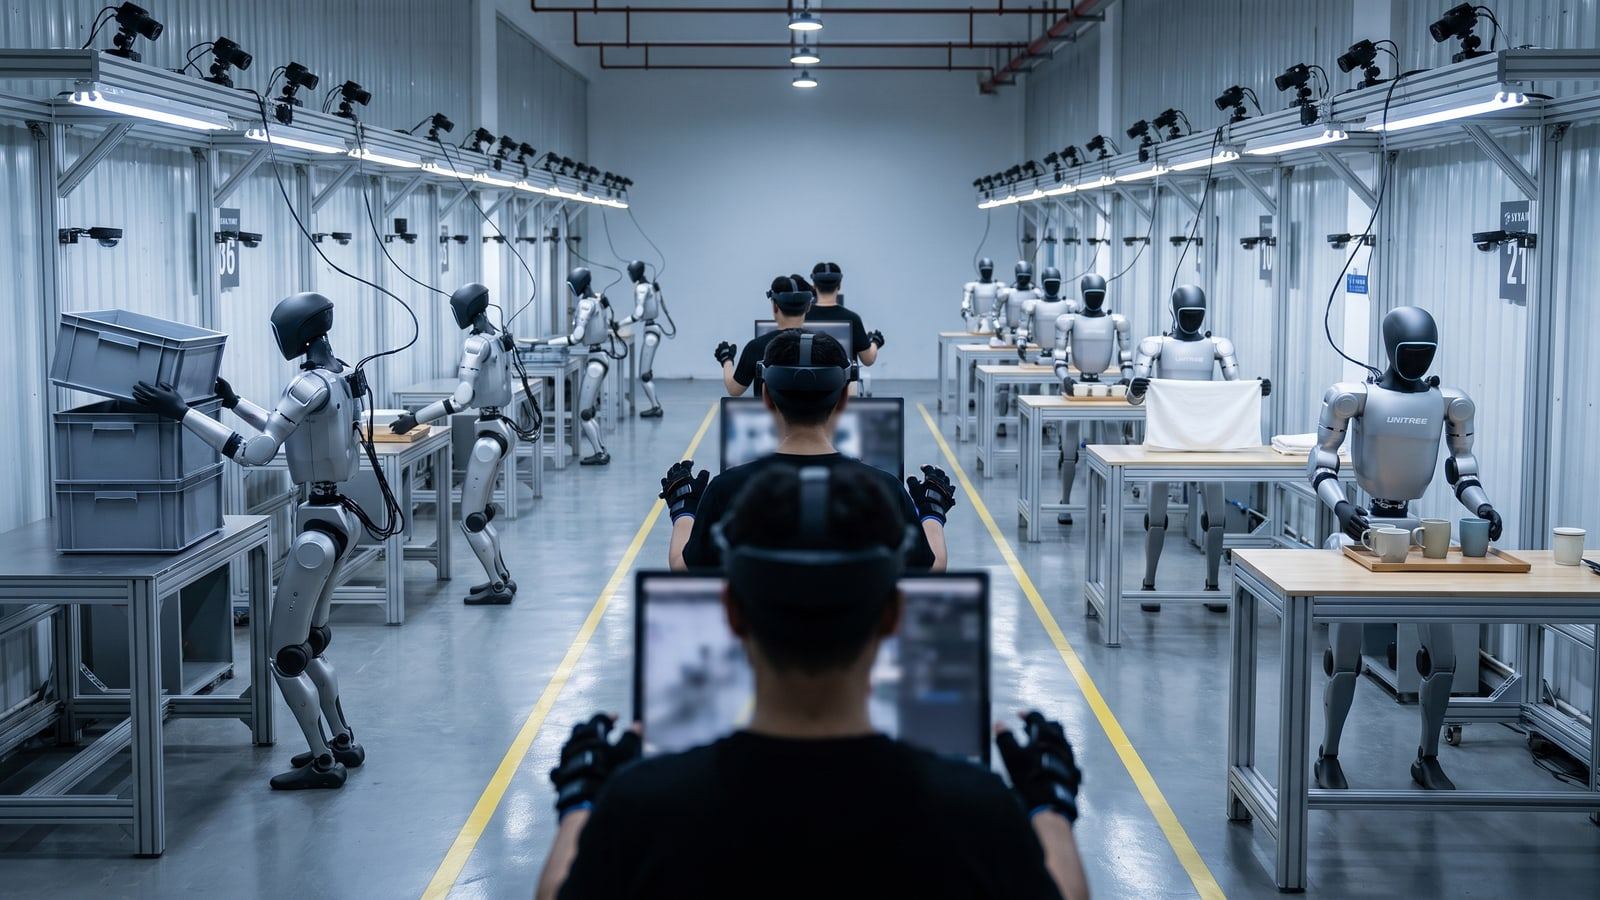
Die Formulierung meint etwas Bestimmtes. Einige Roboterhersteller haben erhebliche Umsätze mit Datenerfassungszentren gebucht, in denen Humanoide an echten Aufgaben trainiert werden, und mit Joint Ventures, in die Lokalregierungen 80 bis 90 Prozent der Anfangsinvestition einbringen. Ein Investor sagte Reuters, die Bewertungen einiger Firmen könnten um 60 bis 70 Prozent fallen, wenn man diese Umsätze herausrechnete.
Datenerfassung ist ein echtes Produkt. Wir haben kürzlich geschrieben, dass die Aufzeichnung, die ein arbeitender Roboter erzeugt, inzwischen einen eigenen Markt hat. Die Schwierigkeit ist, wer kauft. Wenn ein von einer Lokalregierung mitfinanziertes Zentrum Roboter bei einer Firma kauft, hinter der dieselbe Lokalregierung steht, fliesst Geld, und man hat nichts darüber gelernt, ob irgendjemand sonst zahlen würde.
Was in Korea passiert ist
Einen Tag zuvor sagte ein leitender Manager der Hyundai Motor Group zu Reuters, ein Börsengang von Boston Dynamics im kommenden Jahr werde nicht einfach. Hyundai baut ein Werk für 30’000 Roboter pro Jahr bis 2028 und will Atlas im selben Jahr in seinem Werk in Georgia arbeiten lassen. Bis dahin ist der Roboter nicht in grossem Massstab im Einsatz, und die Einheit schreibt keine Gewinne.
Ein Analyst von Meritz Securities nannte ein Datum: 2029 oder 2030, weil Hyundai zuerst grosse Mengen an Betriebsdaten sammeln und den Roboter verbessern müsse, bevor es ihn breit an externe Kunden verkauft.
Diese Bedingung sollte man zweimal lesen. Sie ist kein technischer Meilenstein. Sie ist, in anderen Worten, derselbe Test, den die chinesische Aufsicht anwendet: bezahlte Arbeit, dokumentiert, für Kunden, die nicht zur Familie gehören.
Die Frage des Besitzers, jetzt gestellt vom Börsenschalter
Wer Maschinen besitzt, kennt diesen Test seit jeher. Ein Roboter ist so viel wert, wie ein unabhängiger Kunde Monat für Monat für seine Stunden bezahlt, und der einzige Nachweis, der zählt, ist die Aufzeichnung dieser Zahlungen. Ein Versprechen, 2028 Zehntausende Einheiten einzusetzen, eine Bewertung auf Basis einer internen Flotte, Umsatz von einem Kunden, der zugleich Aktionär ist: Nichts davon beantwortet die Frage, wie gross die Zahlen auch sind.
In derselben Woche machte in der Fachpresse ein Bericht die Runde, Toyota wolle ab 2028 400’000 Humanoide in seine Werke stellen. Toyota hat die Zahl nicht bestätigt, und sie mag sich als richtig erweisen. Sie ist zugleich ein sauberes Beispiel für eine Zahl, die viel über Ehrgeiz sagt und noch nichts darüber, wer zahlt.
Was der Markt jetzt verlangt, können Humanoiden-Hersteller liefern. Als Agility Robotics im Juli seinen Börsengang ankündigte, war die entscheidende Zahl nicht die Bewertung, sondern 65’000 Betriebsstunden in neun Kundenbetrieben, mit namentlich genannten externen Kunden. Und jede Maschine in unserem Katalog mit veröffentlichtem Mietsatz ist per Definition eine Maschine, für die jemand ausserhalb des Herstellers monatlich zahlt. Das ist ein Nachweis, den ein Börsenschalter, eine Aufsicht und ein Besitzer alle gleich lesen können.
Was das für die drei Wege zum Roboterbesitz bedeutet
Anfang des Monats haben wir drei Wege in Roboter beschrieben: Aktien eines Herstellers, einen Fonds aus Herstellern oder einen Anteil an den Maschinen selbst. Diese Woche hat gezeigt, wie weit sich der erste Weg von dem entfernen kann, was in der Halle geschieht. Der Aktienkurs eines Herstellers kann sich verfünffachen und binnen eines Monats mehr als die Hälfte wieder abgeben, ohne dass ein einziger zusätzlicher Roboter bezahlt wurde. Die Stunden, die eine Maschine für einen zahlenden Kunden arbeitet, bewegen sich nicht so. Sie wachsen langsam, und sie lassen sich schwer fälschen.
Das ist kein Argument gegen Aktien von Roboterherstellern, und nichts davon ist eine Anlageberatung. Es ist ein Argument dafür, worauf man schaut, welchen Weg man auch wählt: unabhängige Kunden, Betriebsstunden und Umsatz, der auch dann noch da wäre, wenn die eigenen Geldgeber des Herstellers aufhörten zu kaufen.
Was noch nicht bewiesen ist
Beide Reuters-Berichte stützen sich auf ungenannte Quellen, und Chinas Aufsicht hat auf eine Anfrage nicht reagiert. Es gibt kein formelles Verbot, und eine informelle Verlangsamung lässt sich so leise aufheben, wie sie verhängt wurde. Zweifel daran, wie einige chinesische Hersteller Umsätze gebucht haben, sagen nichts darüber, ob ihre Roboter funktionieren: Mehrere liefern in grossen Stückzahlen, und ein grosser Teil der Datenerfassung ist echte Arbeit. Auch Hyundais Zeitplan könnte schneller vorankommen, als die Analysten erwarten.
Verändert hat sich diese Woche, wer fragt. «Wer bezahlt die Arbeit» war bisher die Frage des Besitzers. Jetzt ist es auch die des Börsenschalters.